
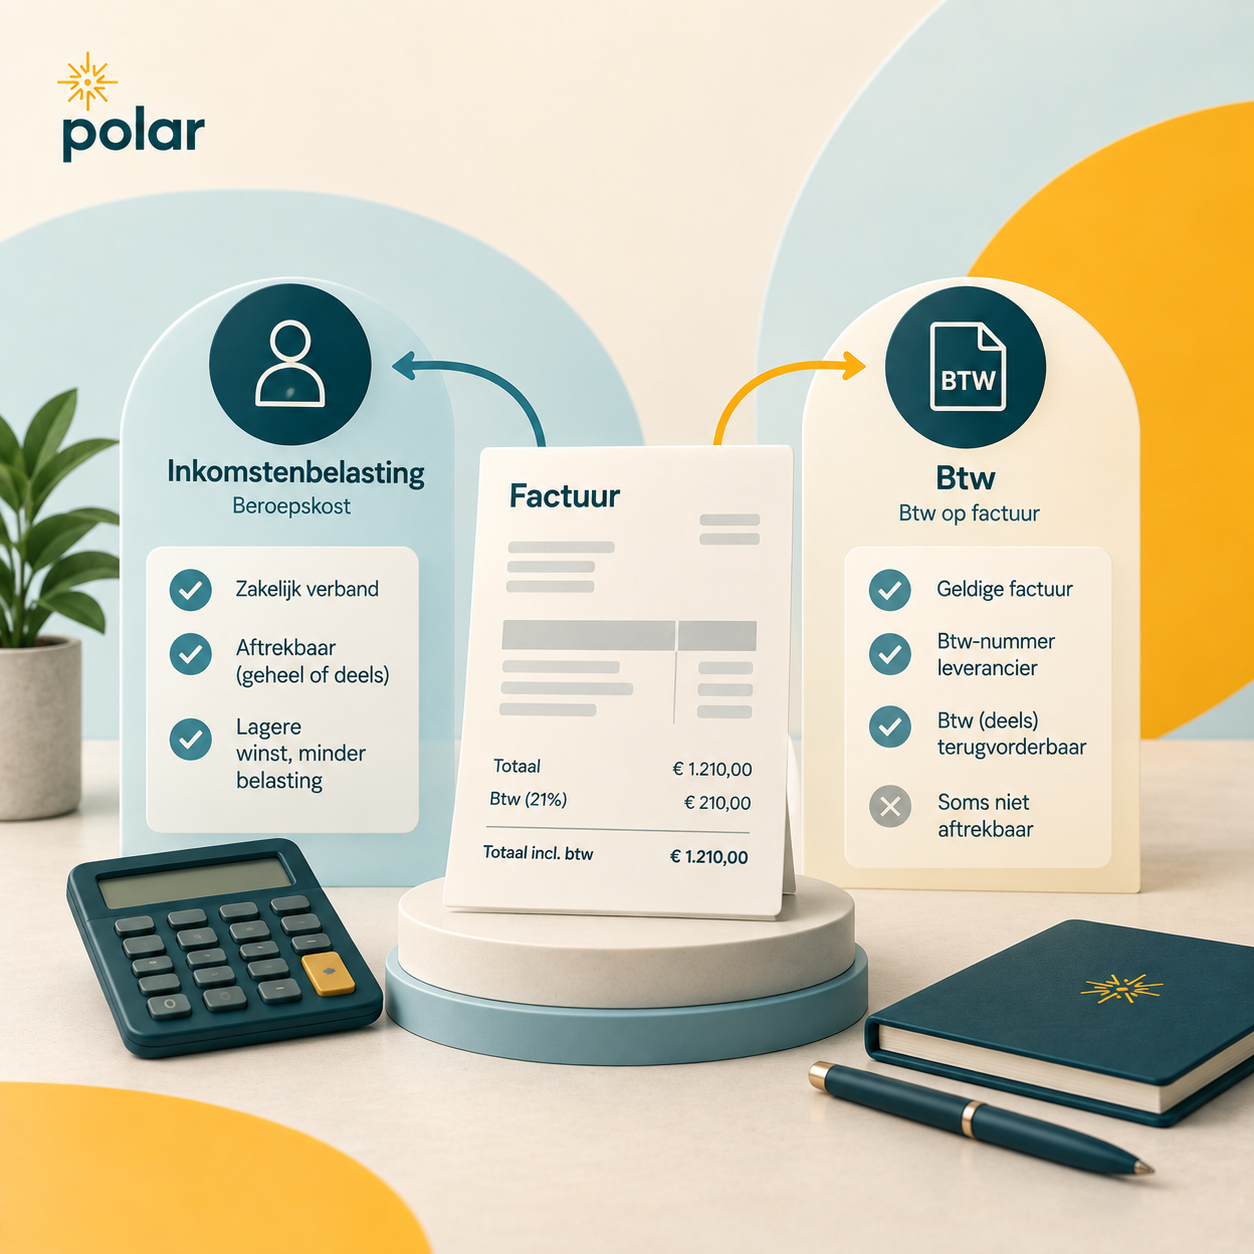
Een kost kan perfect aftrekbaar zijn als beroepskost, maar toch geen recht op btw-aftrek geven — of omgekeerd. Dat komt omdat de inkomstenbelasting en de btw twee aparte systemen zijn, met elk hun eigen voorwaarden. Wie beide door elkaar haalt, riskeert verkeerde verwachtingen over hoeveel een kost uiteindelijk fiscaal oplevert.
Bij de verwerking van een kost bekijken we daarom altijd afzonderlijk:
Eén factuur kan daardoor in beide systemen een volledig andere behandeling krijgen.
Voor de personenbelasting en vennootschapsbelasting is een kost in principe aftrekbaar wanneer je ze maakt of draagt om belastbare beroepsinkomsten te verkrijgen of te behouden. Daarnaast moet je kunnen aantonen dat de kost werkelijk werd gemaakt en hoeveel ze bedroeg.
In de praktijk moeten dus drie elementen samen aanwezig zijn:
Dat klinkt eenvoudig, maar in de praktijk draait veel rond één vraag: wat is het verband tussen de uitgave en de activiteit van je onderneming?
Een laptop voor een consultant is eenvoudig te verklaren. Een restaurantbezoek met een potentiële klant kan dat eveneens zijn. Bij een weekend aan zee, een designmeubel voor thuis of een dure reis wordt die link al minder vanzelfsprekend.
Het feit dat je vennootschap de factuur betaalt, volstaat dus niet. Ook een uitgave die via de professionele rekening loopt, moet nog altijd een voldoende beroepsmatig karakter hebben. Privé-uitgaven worden niet plots beroepskosten omdat ze door de onderneming worden betaald.
Naast het beroepsmatige karakter moet ook de werkelijkheid en het bedrag van de uitgave bewezen kunnen worden. Een factuur is daarvoor uiteraard het sterkste vertrekpunt. Voor de inkomstenbelasting kunnen in bepaalde omstandigheden ook andere bewijsmiddelen worden gebruikt.
Maar enkel aantonen dat je iets hebt betaald, is meestal niet voldoende. Bij een restaurantbezoek kan het bijvoorbeeld nuttig zijn dat duidelijk is met welke klant of zakenrelatie je bent gaan eten. Bij sponsoring moet de commerciële of publicitaire tegenprestatie voldoende duidelijk zijn.
Bij een opleiding wordt gekeken of er een rechtstreeks verband bestaat met je huidige beroepsactiviteit. Een opleiding waarmee je je bestaande kennis versterkt, is doorgaans eenvoudiger als beroepskost te verantwoorden dan een opleiding die vooral bedoeld is om later een volledig andere beroepsactiviteit uit te oefenen.
Voor minder evidente uitgaven is het verstandig om meteen voldoende context bij te houden. Een korte vermelding van de klant, het project of de zakelijke aanleiding kan jaren later belangrijk zijn wanneer er vragen komen bij een fiscale controle.
Zelfs wanneer het beroepsmatige karakter van een kost vaststaat, kan de fiscale wetgeving de aftrek nog beperken. Dat onderscheid is belangrijk.
Eerst beoordelen we of een kost beroepsmatig is. Pas daarna bekijken we hoeveel ervan fiscaal aftrekbaar is.
Enkele veel voorkomende voorbeelden:
| Kost | Aftrek inkomstenbelasting |
|---|---|
| Restaurantkosten | In principe 69% |
| Receptie- en onthaalkosten | In principe 50% |
| Gewone relatiegeschenken | In principe 50% |
| Verkeersboetes | Niet aftrekbaar |
| Personenwagen | Volgens de toepasselijke fiscale autoregels |
Bij autokosten gelden afzonderlijke regels die onder meer afhangen van het type voertuig, de aandrijving en het moment waarop het voertuig werd aangeschaft, geleased of besteld.
Een restaurantfactuur kan dus volledig beroepsmatig zijn omdat je met een klant bent gaan eten, maar toch slechts voor 69% fiscaal aftrekbaar zijn.
Voor de btw gelden andere regels. Dat een uitgave aanvaard wordt als beroepskost in de personenbelasting of vennootschapsbelasting, betekent niet dat de btw automatisch kan worden gerecupereerd.
De basisregel is dat btw slechts aftrekbaar is voor zover goederen of diensten worden gebruikt voor economische activiteiten die recht geven op btw-aftrek.
Bij die beoordeling spelen onder meer volgende elementen mee:
Niet elke ondernemer heeft voor al zijn activiteiten hetzelfde recht op btw-aftrek. Dat is vooral belangrijk voor ondernemers die zowel btw-belaste als btw-vrijgestelde activiteiten uitoefenen.
Bij een gemengde belastingplichtige kan de btw op een kost daardoor volledig, gedeeltelijk of helemaal niet aftrekbaar zijn, afhankelijk van de activiteit waarvoor de aankoop wordt gebruikt. Een kost kan dus perfect beroepsmatig zijn en toch maar gedeeltelijk recht geven op btw-aftrek.
Voor de btw zijn de formele voorwaarden strenger dan voor de inkomstenbelasting. Om btw te recupereren heb je in principe een correcte factuur nodig die aan de wettelijke factuurvoorwaarden voldoet.
Wat maakt een factuur correct? Een factuur bevat minstens de factuurdatum, een uniek en opeenvolgend factuurnummer, de identificatiegegevens van leverancier en klant, de toepasselijke btw-nummers, een duidelijke omschrijving van de geleverde goederen of diensten, de maatstaf van heffing, het btw-tarief en het btw-bedrag. Indien van toepassing moeten ook bijzondere vermeldingen, zoals “btw verlegd” of een verwijzing naar een vrijstelling, correct worden opgenomen.
Ontbreekt je btw-nummer of dat van de verkoper, dan kan je de btw niet aftrekken.
Een betalingsbewijs of een gewoon kasticket toont aan dat je iets hebt betaald, maar geeft op zichzelf geen recht op btw-aftrek. Vraag professionele aankopen daarom zoveel mogelijk op factuur aan.
De factuur zorgt er vooral voor dat je een eventueel recht op aftrek niet verliest door een gebrek aan bewijs. Daarna moeten nog altijd de inhoudelijke btw-regels worden toegepast.
Ook wanneer een uitgave volledig beroepsmatig is en je over een correcte factuur beschikt, kan de btw-wetgeving de aftrek beperken.
Dat is bijvoorbeeld het geval bij personenwagens. De btw-aftrek wordt daar gekoppeld aan het beroepsmatige gebruik, maar bedraagt in principe maximaal 50%.
Voor bepaalde andere kosten is de btw-aftrek in principe volledig uitgesloten. Denk onder meer aan:
Er bestaan wel uitzonderingen voor specifieke situaties en activiteiten.
Het verschil tussen beide systemen wordt duidelijker met enkele voorbeelden.
| Kost | Inkomstenbelasting | Btw |
|---|---|---|
| Zakelijk restaurantbezoek | In principe 69% aftrekbaar | In principe niet aftrekbaar |
| Receptie- of onthaalkosten | In principe 50% aftrekbaar | In principe niet aftrekbaar |
| Relatiegeschenk | In principe 50% aftrekbaar | Onder voorwaarden aftrekbaar bij een waarde lager dan EUR 50,00 excl. btw |
| Personenwagen | Volgens de fiscale autoregels | Volgens beroepsgebruik, in principe max. 50% |
| Professionele laptop | Volgens beroepsmatig gebruik | Volgens gebruik voor een activiteit met recht op btw-aftrek |
| Zuiver privé-uitgave | Niet aftrekbaar | Niet aftrekbaar |
Het woord “aftrekbaar” zegt op zichzelf dus te weinig. Je moet altijd weten over welke belasting het gaat.
Stel dat je met een klant gaat lunchen en de rekening bedraagt EUR 112,00 inclusief btw. Het beroepsmatige karakter kan duidelijk zijn: tijdens de lunch bespreek je een lopend project.
De restaurantkost is in principe voor 69% aftrekbaar. Omdat de btw op restaurantkosten doorgaans niet gerecupereerd kan worden, maakt die btw mee deel uit van de kost.
Van de totale EUR 112,00 bedraagt de fiscaal aftrekbare kost in dit voorbeeld:
EUR 112,00 × 69% = EUR 77,28
Voor de btw is het resultaat anders. Ondanks het beroepsmatige karakter van de lunch kan de btw in principe niet worden gerecupereerd.
Eén uitgave geeft dus twee verschillende fiscale resultaten:
Dat is precies waarom beide systemen afzonderlijk moeten worden bekeken.
Ook bij relatiegeschenken lopen beide systemen niet gelijk. Een gewoon relatiegeschenk is in de inkomstenbelasting in principe voor 50% aftrekbaar.
Voor de btw geldt een andere grens. Wanneer de aankoop- of kostprijs lager is dan EUR 50,00 exclusief btw, kan de btw onder voorwaarden aftrekbaar zijn. Die regeling geldt in principe voor maximaal één relatiegeschenk per beroepsrelatie per kalenderjaar.
Vanaf EUR 50,00 exclusief btw vervalt die btw-aftrek in principe. Voor tabaksproducten en geestrijke dranken geldt deze mogelijkheid tot btw-aftrek niet.
Daarnaast speelt in de inkomstenbelasting nog een andere drempel. Bij professionele relatiegeschenken met een waarde van meer dan EUR 250,00 moet rekening worden gehouden met de regels rond fiscale fiches en de mogelijke belastbaarheid bij de ontvanger. Een duurder relatiegeschenk behandel je dus best niet zomaar als een gewone relatiekost.
Hier ontstaat regelmatig verwarring. Wanneer btw niet gerecupereerd kan worden, betekent dit niet automatisch dat ook dat btw-bedrag fiscaal verloren gaat.
Niet-aftrekbare btw wordt in veel gevallen onderdeel van de kost waarop vervolgens de regels van de inkomstenbelasting worden toegepast.
Je koopt een relatiegeschenk voor:
Omdat het geschenk meer kost dan EUR 50,00 exclusief btw, is de btw in principe niet aftrekbaar. De totale kost bedraagt daardoor EUR 121,00.
Wanneer het om een gewoon relatiegeschenk gaat dat voor 50% fiscaal aftrekbaar is, bedraagt de aftrekbare beroepskost:
EUR 121,00 × 50% = EUR 60,50
Ook hier zie je waarom de btw-behandeling eerst moet worden bepaald voordat je de uiteindelijke fiscale kost correct kunt berekenen.
In de boekhouding zien we uiteraard welke factuur werd aangeleverd. Maar uit die factuur blijkt niet altijd waarom de kost werd gemaakt.
Dat is vooral relevant bij uitgaven die zowel een professioneel als privékarakter kunnen hebben. Denk aan:
Bij een eventuele fiscale controle is niet alleen het document belangrijk. Ook de context moet geloofwaardig kunnen worden uitgelegd.
Het is daarom zinvol om bij minder evidente uitgaven meteen voldoende informatie mee te geven. Enkele woorden over de klant, het project of de zakelijke aanleiding kunnen jaren later het verschil maken.
Bij elke factuur die we verwerken, bekijken we afzonderlijk drie zaken: is de uitgave beroepsmatig, in welke mate is de kost aftrekbaar in de inkomstenbelasting en hoeveel btw kan worden gerecupereerd?
Voor veel courante kosten kunnen we die beoordeling rechtstreeks maken. Bij minder evidente uitgaven vertelt de factuur echter niet altijd het volledige verhaal. Denk aan een restaurantbezoek, een opleiding, sponsoring of een aankoop die ook privé gebruikt kan worden. In die gevallen hebben we soms bijkomende context nodig om de kost correct te kunnen beoordelen.
Daarom raden we aan om voor professionele aankopen steeds een correcte factuur te vragen en bij minder voor de hand liggende kosten kort de zakelijke aanleiding mee te geven.
Ons uitgangspunt is daarbij niet om elke uitgave maximaal fiscaal aftrekbaar te maken, maar om ze correct, onderbouwd en verdedigbaar te verwerken. Zo vermijd je dat een kost vandaag zonder veel vragen wordt geboekt, maar jaren later moeilijk te verantwoorden blijkt bij een fiscale controle.
We denken graag mee.
Dit artikel is louter informatief en vormt geen fiscaal of juridisch advies. De exacte impact hangt af van je persoonlijke situatie. Raadpleeg steeds een adviseur.
Auteur: Justine D’Hollander
Bij elke factuur beoordelen we afzonderlijk het beroepsmatige karakter, de fiscale aftrekbaarheid en het recht op btw-aftrek. Bij minder evidente kosten vragen we voldoende context, zodat elke uitgave correct, onderbouwd en verdedigbaar wordt verwerkt.