
Je betaalt privé een factuur van je vennootschap. Je vennootschap betaalt de volledige elektriciteitsfactuur, terwijl een deel eigenlijk privé is. Of je laat een dividend voorlopig in je vennootschap staan.
Het zijn herkenbare situaties die allemaal een invloed hebben op je rekening courant. Maar wat is die rekening courant precies? En waarom is het belangrijk om de stand ervan te begrijpen?
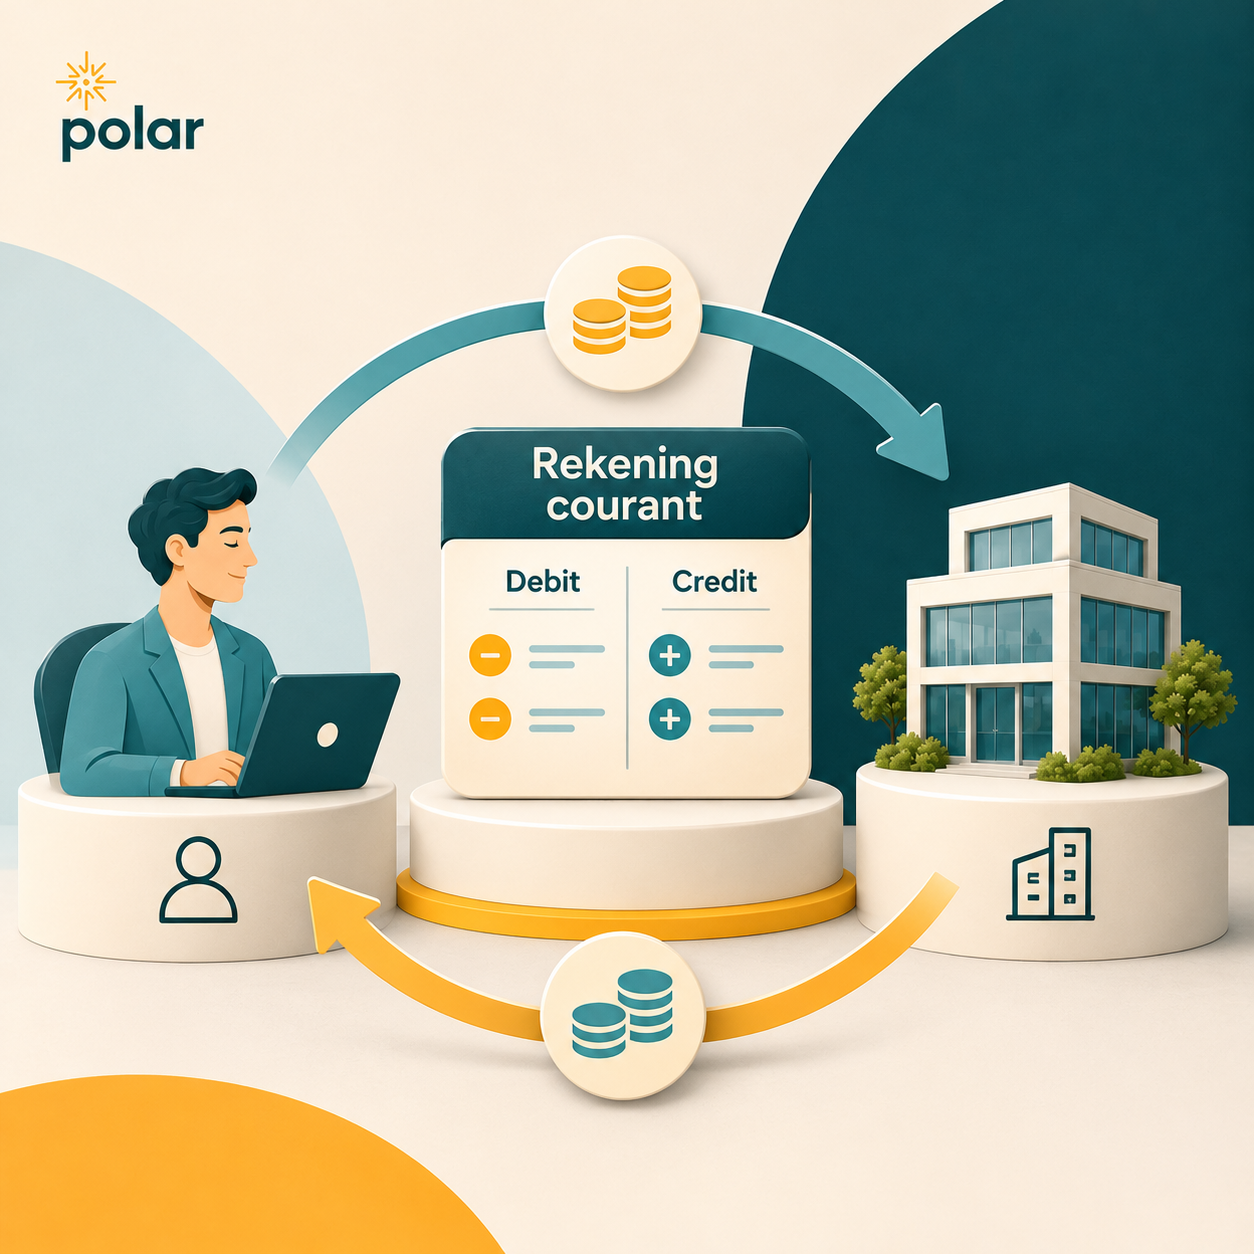
Een rekening courant kun je het best vergelijken met een fictieve zichtrekening tussen jou en je vennootschap.
Het is geen echte bankrekening waarop geld staat, maar een rekening in de boekhouding. Daarop worden bedragen bijgehouden die jij nog van je vennootschap moet ontvangen, of die je zelf nog aan je vennootschap moet betalen.
Waarom is dat nodig? Omdat jij en je vennootschap juridisch twee afzonderlijke personen zijn. Wat van je vennootschap is, behoort dus niet automatisch tot je privévermogen. Toch gebeurt het regelmatig dat je privé een zakelijke uitgave betaalt, of omgekeerd.
Via de rekening courant worden die bedragen bijgehouden en met elkaar verrekend.
Je betaalt met je privérekening een zakelijke factuur van € 1.000,00. Omdat die kost eigenlijk door je vennootschap gedragen moet worden, heeft je vennootschap nu een schuld van € 1.000,00 aan jou. Dat bedrag wordt op je rekening courant geboekt.
Een maand later betaalt je vennootschap een privé-uitgave van € 300,00 voor jou. Ook die betaling wordt op dezelfde rekening verwerkt. Je rekening courant bedraagt dan nog € 700,00 in jouw voordeel. Je vennootschap moet jou dus nog € 700,00 terugbetalen.
Zo werkt de rekening courant als een soort tussenrekening waarop verschillende betalingen samenkomen, zonder dat je voor iedere verrichting onmiddellijk geld moet overschrijven.
Je rekening courant kan twee standen hebben: een positieve rekening courant (credit) of een negatieve rekening courant (debet).
Een rekening courant in credit betekent dat jij nog geld tegoed hebt van je vennootschap.
Dat kan bijvoorbeeld ontstaan wanneer:
Je hebt in het verleden € 5.000,00 van je privérekening naar je vennootschap overgeschreven om enkele facturen te kunnen betalen. Je vennootschap heeft daardoor een schuld van € 5.000,00 aan jou.
Je rekening courant staat dus € 5.000,00 in credit.
Wanneer je vennootschap over voldoende middelen beschikt, kan ze dat bedrag later terugbetalen. De terugbetaling van die oorspronkelijke schuld is op zichzelf geen nieuw belastbaar inkomen.
Een rekening courant in debet betekent het omgekeerde: jij moet nog geld terugbetalen aan je vennootschap.
Dat kan bijvoorbeeld ontstaan wanneer:
Je vennootschap betaalt een elektriciteitsfactuur van € 400,00. Na de verdeling van de kosten blijkt dat € 150,00 betrekking heeft op het beroepsmatige verbruik en € 250,00 op je privéverbruik.
De vennootschap heeft dus € 250,00 voor jou voorgeschoten. Dat bedrag wordt op je rekening courant geboekt. Als er geen andere openstaande bedragen zijn, staat je rekening courant daardoor € 250,00 in debet.
Je moet die € 250,00 uiteindelijk aan je vennootschap terugbetalen of op een correcte manier laten verrekenen.
Hetzelfde principe kan gelden voor gas, internet en andere uitgaven die gedeeltelijk privé en gedeeltelijk beroepsmatig zijn. De concrete verwerking hangt wel af van de aard van de uitgave en eventuele regelingen rond voordelen alle aard.
| Rekening courant credit | Rekening courant debet | |
|---|---|---|
| Wie heeft een schuld? | Je vennootschap | Jijzelf |
| Wie krijgt geld terug? | Jij | Je vennootschap |
| Voorbeeld | Je schiet zakelijke kosten voor | Je vennootschap betaalt privé-uitgaven |
| Wat gebeurt er bij terugbetaling? | Je ontvangt geld van je vennootschap | Je betaalt geld terug aan je vennootschap |
Bij voorkeur staat je rekening courant in credit. Je hebt dan geld tegoed van je vennootschap, in plaats van zelf een schuld te hebben.
Een tijdelijke debetstand hoeft geen probleem te zijn. Maar wanneer die langere tijd blijft bestaan, kunnen intresten en bijkomende fiscale kosten ontstaan. Daarom proberen we een structurele debetstand zoveel mogelijk te vermijden.
In de praktijk is een rekening courant zelden een vast bedrag. Je hoeft namelijk niet voor iedere verrichting onmiddellijk een afzonderlijke terugbetaling uit te voeren.
Bedragen die je nog tegoed hebt, worden verrekend met bedragen die je zelf nog verschuldigd bent.
Stel dat je het jaar begint met een rekening courant van € 0,00.
| Verrichting | Saldo |
|---|---|
| Beginsaldo | € 0,00 |
| Je schiet € 2.000,00 zakelijke kosten voor | € 2.000,00 credit |
| Je vennootschap betaalt € 750,00 privé-uitgaven | € 1.250,00 credit |
| Je laat € 3.000,00 toegekend nettodividend staan | € 4.250,00 credit |
| Je vennootschap betaalt je € 2.500,00 terug | € 1.750,00 credit |
| Eindsaldo | € 1.750,00 credit |
Na deze verrichtingen heeft je vennootschap nog een schuld van € 1.750,00 aan jou.
Die rekening kan doorheen het jaar blijven evolueren. Soms staat ze in credit, soms in debet. Dat is op zichzelf niet uitzonderlijk.
Belangrijker is dat je begrijpt waar de bedragen vandaan komen en dat openstaande schulden correct worden opgevolgd.
Op een rekening courant kunnen intresten van toepassing zijn. Dat komt doordat jij en je vennootschap tijdelijk geld aan elkaar ter beschikking kunnen stellen.
Ook hier is het onderscheid tussen debet en credit belangrijk.
Wanneer je rekening courant in debet staat, heb je in feite geld geleend van je vennootschap. Daarvoor kan je vennootschap je intresten aanrekenen.
Betaal je geen of onvoldoende intrest, dan kan de fiscus het rentevoordeel als een belastbaar voordeel alle aard beschouwen.
De overheid bepaalt jaarlijks een referentierentevoet. Voor inkomstenjaar 2025 bedroeg die voor een rekening courant in debet 5,57%.
Stel dat je het volledige jaar € 20.000,00 verschuldigd bent aan je vennootschap. Bij een rentevoet van 5,57% komt dat neer op € 1.114,00 aan jaarlijkse intresten.
Rekent je vennootschap die intresten effectief aan en worden ze niet betaald maar bij je rekening courant geboekt, dan stijgt je schuld van € 20.000,00 naar € 21.114,00.
Je ziet dus dat een langdurige debetstand steeds duurder kan worden. Wanneer de intresten blijven oplopen en niet worden betaald, wordt ook het terug te betalen bedrag groter.
Worden geen intresten aangerekend, dan kan er in plaats daarvan een belastbaar rentevoordeel ontstaan. Je betaalt dan personenbelasting op dat voordeel, terwijl je oorspronkelijke schuld blijft bestaan.
Je rekening courant verandert meestal doorheen het jaar. Daarom wordt bij de fiscale beoordeling niet uitsluitend gekeken naar de stand op 31 december.
In principe gebeurt de berekening maandelijks, op basis van het gemiddelde debetsaldo van die maand.
Wanneer er tijdens het jaar geen grote schommelingen zijn, aanvaardt de fiscus ook een vereenvoudigde berekening. Daarbij wordt het gemiddelde genomen van de stand aan het begin en het einde van het jaar.
Zijn er wel aanzienlijke verschillen, bijvoorbeeld omdat je halverwege het jaar een groot bedrag hebt opgenomen, dan moet de evolutie tijdens het jaar nauwkeuriger worden meegenomen. Zo wordt vermeden dat de intresten berekend worden op een bedrag dat niet het hele jaar heeft opengestaan.
Wanneer je rekening courant in credit staat, is de situatie omgekeerd. Je vennootschap heeft dan een schuld aan jou. Je kunt ervoor kiezen om op bepaalde bedragen een intrestvergoeding te ontvangen.
Dat kan interessant zijn wanneer je gedurende langere tijd eigen middelen ter beschikking stelt aan je vennootschap.
De fiscus legt hierbij twee belangrijke grenzen op:
Wanneer één van die grenzen wordt overschreden, kan het betrokken deel van de intresten fiscaal als een dividend worden beschouwd in plaats van als intrest. Dat heeft gevolgen voor de fiscale behandeling bij zowel jou als je vennootschap.
De ontvangen intresten zijn bovendien in principe onderworpen aan roerende voorheffing.
Een creditstand betekent echter niet dat je vennootschap verplicht is om je intresten te betalen. Dat hangt af van de gemaakte afspraken.
Omdat er verschillende verrichtingen op dezelfde rekening worden geboekt, is het niet altijd eenvoudig om zelf te onthouden hoe het saldo is ontstaan.
Misschien heb je enkele maanden geleden een factuur voorgeschoten. Misschien betaalde je vennootschap bepaalde kosten die nog gedeeltelijk privé moeten worden verrekend.
Wanneer je enkel het eindbedrag bekijkt, zie je niet altijd welke verrichtingen daarachter zitten. Daarom is het belangrijk dat zowel de stand als de afzonderlijke bewegingen duidelijk blijven.
Bij Polar volgen we niet alleen het saldo op, maar bekijken we ook hoe je rekening courant evolueert.
Via Polar Light kun je de actuele stand en de detailbewegingen raadplegen. Zo heb je zelf een duidelijk zicht op de bedragen die nog openstaan. Bij de afsluiting van het boekjaar communiceren we daarnaast expliciet de definitieve eindstand van je rekening courant.
Een rekening courant is vooral een praktisch hulpmiddel om tijdelijke verschillen tussen jou en je vennootschap op te vangen.
Vooral een langdurige debetstand verdient extra aandacht. Je hebt dan een schuld aan je vennootschap die je uiteindelijk moet terugbetalen en waarop eventueel intresten verschuldigd zijn.
Een rekening courant die tijdelijk in debet staat doordat je vennootschap een privéfactuur heeft betaald, is bijvoorbeeld iets anders dan een rekening courant waarop je ieder jaar opnieuw grote bedragen naar privé opneemt.
Ook bij een aanzienlijke creditstand kan het nuttig zijn om na te gaan of de middelen beter terugbetaald worden of voor langere tijd ter beschikking van je vennootschap blijven.
De rekening courant is minder geschikt om langdurig grote privéschulden te laten oplopen of structurele financiering zonder duidelijke afspraken te organiseren. In dat geval kan een afzonderlijke leningsovereenkomst aangewezen zijn. Daarin kun je bijvoorbeeld duidelijke afspraken maken over de looptijd, terugbetaling en intresten.
Een rekening courant is een praktische manier om geldbewegingen tussen jou en je vennootschap bij te houden. Dat het saldo regelmatig verandert, is normaal.
Bij voorkeur blijft je rekening courant in credit. Zo vermijd je dat je onnodig schulden aan je eigen vennootschap opbouwt en daar bijkomende intresten of belastingen op verschuldigd wordt.
Voor ons is vooral belangrijk dat je begrijpt welke bedragen nog openstaan, waarom ze zijn ontstaan en wanneer ze moeten worden verrekend. Zo blijft je rekening courant een handig hulpmiddel, in plaats van een schuld die ieder jaar verder oploopt.
We denken graag mee.
Auteur: Justine D’Hollander — Partner, Polar Accountants
Dit artikel is louter informatief en vormt geen fiscaal of juridisch advies. De exacte impact hangt af van je persoonlijke situatie. Raadpleeg steeds een adviseur.
Een rekening courant is een handig instrument om betalingen tussen jou en je vennootschap te verrekenen. We streven bij voorkeur naar een positieve rekening courant, maar vinden het vooral belangrijk dat je begrijpt hoe je saldo ontstaat en evolueert. Zo voorkom je dat tijdelijke verrekeningen uitgroeien tot langdurige schulden met bijkomende fiscale kosten.